※本記事はアフィリエイト広告(PR)を含みます。投資に関する内容は情報提供であり、特定の商品や運用を勧めるものではありません。
副業やスキルで「稼ぐ」ことばかりが注目されがちですが、実は、稼いだお金を”そのあとどうするか”で、5年後・10年後の暮らしは大きく変わります。
僕は会社員を辞めて独立し、事業で稼ぐようになってから、金融を本格的に学びました。
そこで痛感したのが、お金には「正しい順番」があるということです。
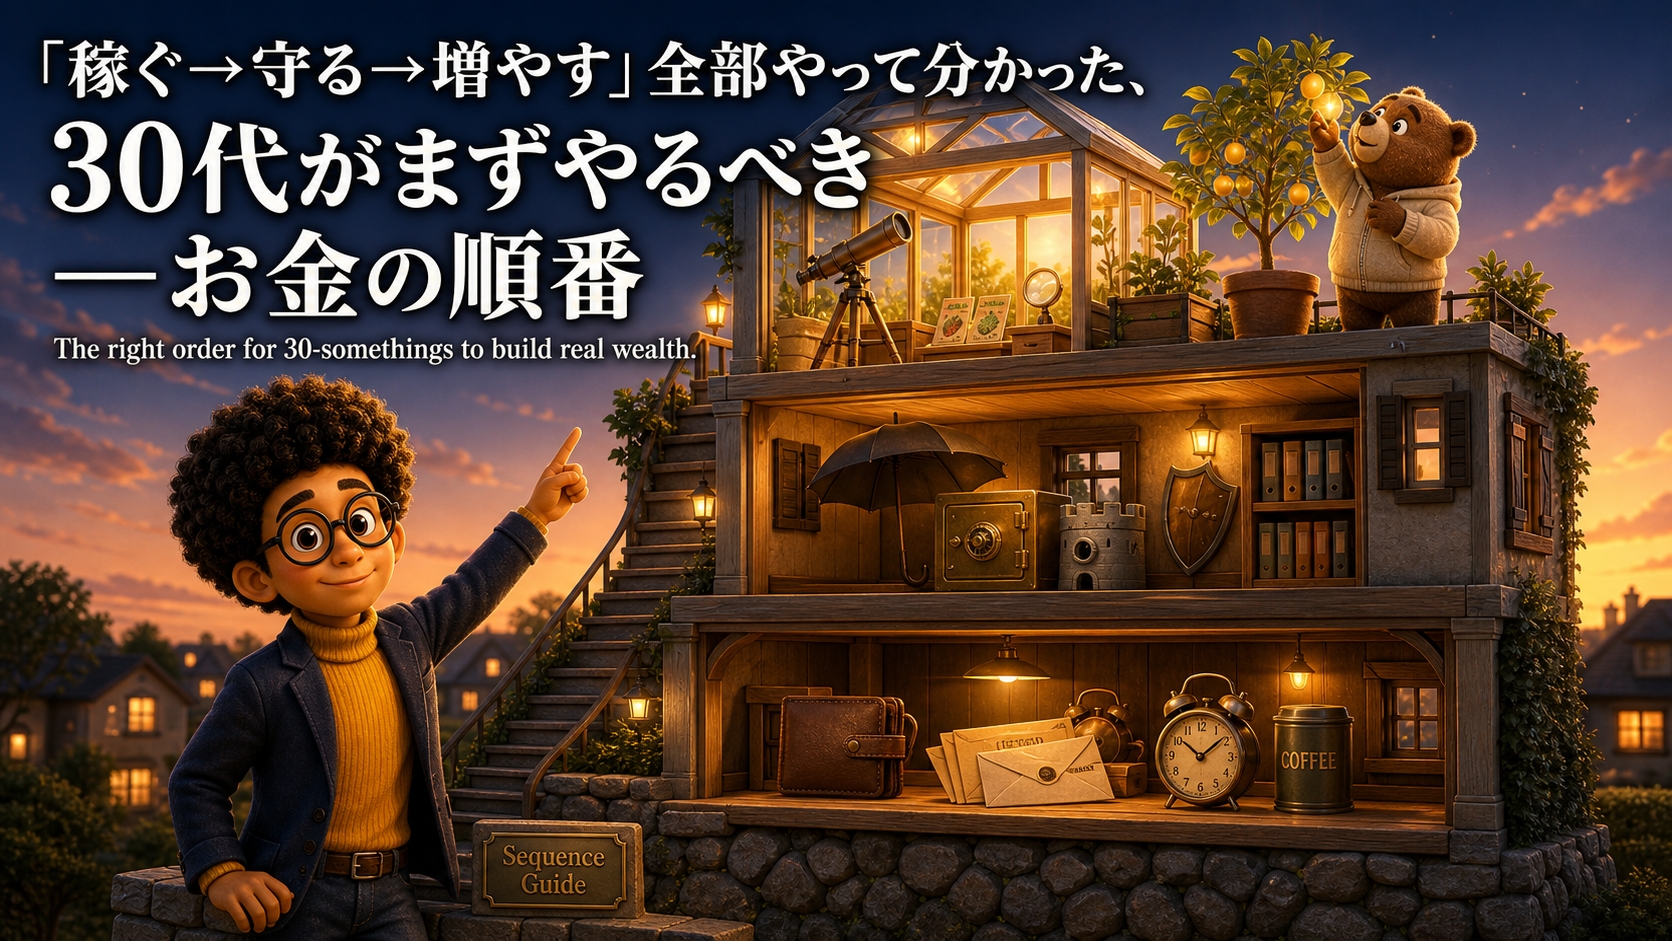
この記事では、僕自身が「稼ぐ→守る→増やす」を全部やってきて分かった、30代がまず整えるべきお金の順番を、実体験ベースでお伝えします。
結論:お金は「稼ぐ→守る→増やす」の順番でやると失敗しにくい
順番を飛ばして「増やす(投資)」から入る人が多いのですが、それが失敗の入口になりがちです。
なぜ順番が大事なのか、1つずつ見ていきましょう。
なぜ「順番」が大事なのか
お金の失敗の多くは、順番を間違えることで起きます。
稼ぐ力がまだ小さいのに投資に大金を入れて、生活が苦しくなる。
守り(貯金や保険)がないまま値動きのある商品を持って、いざという時に不利なタイミングで手放す。
どれも、順番を飛ばしたことが原因です。
逆に、稼ぐ土台を作り、守りを固めてから増やしに進めば、途中で崩れにくくなります。
僕自身、独立して収入が安定してきてから守りと増やしに手をつけたことで、無理なくお金を育てられるようになりました。
焦らず、土台から積み上げるのが結局は近道です。
図解:お金の3ステップ・ピラミッド
STEP1:稼ぐ ─ すべての土台になる力
お金の話というと、いきなり節約や投資から入りがちですが、僕が一番大事だと思うのは「稼ぐ力」です。
土台となる収入が小さいと、どれだけ守っても増やしても、そもそもの伸びしろが限られてしまいます。
僕自身、副業で自分の経験を商品にするところから始め、そこから収入の柱を増やしてきました。
今の時代、とくにAIやWebマーケなどのスキルは、未経験からでも学べて副業につなげやすい分野です。
まずは”稼ぐ土台”を厚くすることが、お金の順番の第一歩です。
STEP2:守る ─ 稼いだお金を「減らさない」土台
稼げるようになったら、次は「守る」です。
ここを飛ばして投資に走る人が多いのですが、守りが弱いと、いざという時に増やしたお金を崩す羽目になります。
守るには、大きく3つの要素があります。
① 生活防衛資金をためる
② 固定費を見直す
守りで効果が大きいのが、固定費の見直しです。
家賃・通信費・保険・サブスクなど、毎月自動で出ていくお金を一度点検すると、労力の割に大きく支出を減らせます。
稼ぐより、無駄な固定費を減らすほうが早く手取りが増えることも多いです。
③ 「もしも」に備える
病気・ケガ・働けなくなるリスクに備えるのも守りの一部です。
僕は独立後、金融を学んで保険の事業も手がけましたが、そこで痛感したのは「保険は入りすぎも入らなさすぎもダメ」ということでした。
STEP3:増やす ─ 余ったお金に働いてもらう
稼ぐ土台があり、守りが固まって初めて、「増やす」に進みます。
ここで登場するのが投資です。
僕自身、事業で出た利益の一部を投資に回し、時間をかけて育てる(複利で増やす)ことを続けています。
僕の視点:稼ぐ力そのものが、最強の”資産”
投資でお金を増やすことは大切ですが、僕がいちばん強い資産だと考えているのは「自分で稼げる力」です。
株や不動産は環境で価値が上下しますが、稼ぐスキルや事業は、自分次第で伸ばしていけます。
とくに、形のない無形のサービス(知識・コンテンツ・スキルの提供)は、仕入れがいらないぶん利益率が高く、大きく育てやすい。
ただし、無形のものを売るには、相手にしっかり価値をイメージしてもらう力と知識が必要で、それを身につけるには相応の努力が要ります。
だからこそ、稼ぐ力への投資(学び)は、いちばんリターンの大きい”自己投資”だと思っています。
増やす(投資)と、稼ぐ力を磨くこと。
この両輪で考えるのがおすすめです。
30代が今日からできる、お金の3ステップ
難しく考えず、まずは小さく始めてみてください。
順番どおりに、1つずつでOKです。
- 稼ぐ:本業以外に、月数万円でいいので”自分で稼ぐ”入口を作る(副業・スキル習得)
- 守る:生活防衛資金(生活費3〜6ヶ月分)を目標に貯め始め、固定費を1つ見直す
- 増やす:防衛資金を確保できたら、余剰資金で少額から。まずは制度や仕組みを”学ぶ”ところから
全部を一度にやる必要はありません。
今の自分がどのステップにいるかを確認して、足りないところから手をつけましょう。
土台の「稼ぐ」がまだ弱いと感じるなら、まずはそこからです。
よくある失敗パターン(順番を間違えるとこうなる)
「稼ぐ→守る→増やす」の順番を飛ばすと、次のような失敗が起きがちです。
当てはまっていないか、チェックしてみてください。
- 稼ぐ前に投資から入る:土台の収入が小さいのに投資に力を入れ、生活が苦しくなる。まずは稼ぐ力を厚くするのが先
- 守らずに全額を投資に回す:生活防衛資金がないため、急な出費や収入減のときに、不利なタイミングで手放すことになる
- 固定費を放置したまま節約を頑張る:日々の細かい我慢より、家賃・保険・通信費など固定費の見直しのほうが効果は大きい
- 保険に入りすぎる:不安から手厚くしすぎて、毎月の保険料が家計を圧迫。公的保障を踏まえて必要な分だけにする
どれも「順番」や「優先順位」を見誤ったことが原因です。
逆に言えば、順番さえ意識すれば、こうした失敗は避けられます。
この順番が「向いている人・向いていない人」
向いているのは、「派手さより安定を重視したい」「投資は初めてで失敗したくない」「まずは土台を固めたい」という人です。
逆に、大きなリスクを取ってでも短期で増やしたい人は、別のアプローチになりますが、その場合も”守り”を捨てないことだけは共通して大切です。
どんな戦略でも、生活防衛資金という土台があってこそ、安心して攻められます。
まとめ|順番を守れば、お金は着実に育つ
お金は「稼ぐ→守る→増やす」の順番で整えると、途中で崩れにくく、着実に育っていきます。
多くの人が最後の「増やす」から入って失敗しますが、土台の「稼ぐ」と「守る」を固めてから進めば、投資も怖くありません。
30代は、この順番を整える絶好のタイミングです。
時間を味方につけられるぶん、早く始めるほど有利になります。
まずは”稼ぐ力”の土台づくりから、あなたのペースで一歩踏み出してみてください。
よくある質問(FAQ)
Q. お金の管理、まず何から始めればいいですか?
「稼ぐ→守る→増やす」の順番で、今の自分に足りないステップから始めるのがおすすめです。
多くの場合、まずは本業以外に少額でも自分で稼ぐ入口を作り、次に生活防衛資金(生活費の3〜6ヶ月分)を貯め、そのうえで余剰資金を投資に回す、という流れになります。
Q. 投資はいくらから始めればいいですか?
金額よりも「順番」が大切です。
まず生活防衛資金を確保し、生活に影響しない余剰資金の範囲で、少額から始めるのが基本です。
最初は制度や仕組みを学ぶことを優先し、無理のない金額から慣れていきましょう。
投資には元本割れのリスクがあるため、必ず自分で調べたうえで判断してください。
Q. 貯金と投資、どちらを優先すべきですか?
まずは貯金(生活防衛資金)が先です。
収入が途絶えても数ヶ月暮らせるお金を確保してから、余剰資金で投資に進むのが安全な順番です。
守りがないまま投資に多くを回すと、いざという時に不利なタイミングで手放すことになりかねません。
Q. 保険には入るべきですか?
人によります。
まず健康保険や傷病手当金、遺族年金といった公的保障でどこまで守られるかを確認し、足りない部分だけを民間の保険で補うのが基本です。
すすめられるまま入ると保険料で家計を圧迫します。
特定の商品を売らない立場の専門家に相談すると、必要な分だけ選びやすくなります。
26歳までプロ野球選手として活動し、引退後に初めて会社員を経験。大手・ベンチャー・アパレル卸営業など3回の転職を経て、副業収入が給与を超えた35歳で独立し、現在は法人を経営。働くことの悩みを自ら経験してきた立場から「個の時代のはたらき方」を運営しています。
コメント